Domain bildungsausgaben.de kaufen?
Wir ziehen mit dem Projekt
bildungsausgaben.de um.
Sind Sie am Kauf der Domain
bildungsausgaben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bildungsausgaben.de kaufen?
Welche Abzüge bei Flexirente?
Welche Abzüge bei Flexirente? Die Flexirente bietet die Möglichkeit, vorzeitig in den Ruhestand zu gehen und gleichzeitig weiterhin zu arbeiten. Dabei werden jedoch bestimmte Abzüge vorgenommen, je nachdem, wie viel man neben der Rente dazuverdient. Diese Abzüge können je nach individueller Situation variieren und sollten daher im Voraus gut durchdacht werden. Es ist wichtig, sich über die genauen Regelungen und Abzüge bei der Flexirente zu informieren, um keine unangenehmen Überraschungen zu erleben. Letztendlich hängen die Abzüge bei der Flexirente von verschiedenen Faktoren wie dem Rentenbeginn, dem Zuverdienst und der Rentenhöhe ab. **
Was ist die Flexirente?
Was ist die Flexirente? Die Flexirente ist eine Rentenreform in Deutschland, die es Arbeitnehmern ermöglicht, flexibler in den Ruhestand zu gehen. Sie erlaubt es, neben der Rente weiterhin zu arbeiten und dabei auch weiterhin Rentenansprüche aufzubauen. Dadurch soll ein schrittweiser Übergang in den Ruhestand erleichtert werden. Die Flexirente soll vor allem älteren Arbeitnehmern die Möglichkeit geben, länger im Berufsleben zu bleiben und so ihre Rente aufzustocken. Durch die Flexirente sollen auch Anreize geschaffen werden, länger im Erwerbsleben zu bleiben und so dem drohenden Fachkräftemangel entgegenzuwirken. **
Ähnliche Suchbegriffe für Flexirente
Top-Angebote
Produkte zum Begriff Flexirente:
-
Krempel, Annika: Finanzen verstehenFinanzen verstehen , Finanzthemen leicht und verständlich Geldanlage, Steuern oder Versicherungen - alles Themen, mit denen die meisten sich nur recht ungern befassen. Ein gewisses Grundverständnis dieser Finanzthemen zu haben, ist jedoch nicht verkehrt. Infografiken helfen dabei schwieriges Wissen leichter zu verstehen. In sechs Kapiteln führt Sie der Ratgeber der Stiftung Warentest mithilfe von anschaulichem Material durch die Grundlagen der Geldanlage, Altersvorsorge, Versicherungen, Immobilien, Steuern, Einkaufen und Reisen. Finden Sie hier Antworten auf jede Menge Finanzfragen, die Ihnen im Alltag begegnen. Die 100 besten Abbildungen visualisieren komplexe Inhalte, damit auch Finanzanfänger diese verstehen. Soll ich mein Geld an der Börse anlegen? Wie kann ich Steuern sparen? Welche Versicherungen benötige ich wirklich, welche kann ich mir sparen? Unter welchen Voraussetzungen kann ich früher in Rente gehen? Das Thema Nachhaltigkeit ist auch in diesem Leitfaden präsent. Von grünen Fonds über nachhaltige Versicherungen bis hin zu CO2-sparenden Elektroautos. Geld anlegen und sparen: Aktien, Tagesgeld oder Gold? Wie Geldanlage einfach funktioniert und was Sie dafür wissen müssen Entspannt vorsorgen: Gegen Geldsorgen im Ruhestand. Wie viel es an Rente gibt und wie Sie zusätzlich dafür sparen können Stets passend versichert: In jeder Lebenslage sind andere Verträge wichtig Immobilien mieten und kaufen: Wie Sie sich den Traum von den eigenen vier Wänden verwirklichen können Einfach Steuern sparen: Viele tägliche Ausgaben reduzieren die Steuerschuld , Innenausstattung > Auto-Tuning & -Styling , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230623, Produktform: Kartoniert, Autoren: Krempel, Annika, Illustrator: Reichelt, René, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: mit Infografiken, Keyword: aktien für einsteiger; allgemeinwissen; etf; fachbuch,sachbuch; finanzbuch; finanzen buch; finanzen für anfänger; finanzen im griff; finanzen organisieren; finanzielle freiheit; geld anlegen; immobilienbuch; inflation; investieren; investment; wirtschaft, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Rentenversicherung~Sozialversicherung / Rentenversicherung~Steuergesetz~Steuerrecht - Steuergesetz~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Versicherungsrecht~Rentenrecht und Betriebliche Altersvorsorge~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Persönliche Finanzen~Verbraucherberatung, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 213, Höhe: 15, Gewicht: 788, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann Arbeitgeber Flexirente ablehnen?
Kann Arbeitgeber Flexirente ablehnen? Die Flexirente ist ein freiwilliges Modell, bei dem Arbeitnehmer bereits vor Erreichen der Regelaltersgrenze in Rente gehen können. Arbeitgeber können die Flexirente grundsätzlich nicht ablehnen, da es sich um ein gesetzlich verankertes Modell handelt. Allerdings müssen Arbeitnehmer ihren Arbeitgeber rechtzeitig über ihren Wunsch nach Flexirente informieren und gemeinsam eine Lösung für den Übergang in den Ruhestand finden. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer offen miteinander kommunizieren und gemeinsam die bestmögliche Lösung für beide Seiten finden. Letztendlich liegt es im Interesse beider Parteien, eine einvernehmliche Regelung zu treffen, um einen reibungslosen Übergang in den Ruhestand zu gewährleisten. **
-
Wie hoch ist die Flexirente?
Die Flexirente ist eine Form der Altersrente, die es ermöglicht, flexibel zwischen Arbeit und Rente zu wechseln. Sie ermöglicht es Rentnern, weiterhin zu arbeiten und gleichzeitig ihre Rente zu beziehen. Die Höhe der Flexirente hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rentenformel, den individuellen Rentenansprüchen und den geleisteten Beiträgen. Um die genaue Höhe der Flexirente zu berechnen, ist es ratsam, sich an die Deutsche Rentenversicherung zu wenden oder einen Rentenberater zu konsultieren. **
-
Was versteht man unter Flexirente?
Was versteht man unter Flexirente? Die Flexirente ist ein Rentenmodell, das es ermöglicht, flexibler in den Ruhestand zu treten. Dabei können Rentnerinnen und Rentner weiterhin arbeiten und gleichzeitig eine Teilrente beziehen. Die Flexirente soll Anreize schaffen, länger im Berufsleben zu bleiben und die Rentenlücke zu verringern. Zudem können Rentenbezieherinnen und -bezieher ihre Rente durch Hinzuverdienst aufstocken. Die Flexirente soll somit eine flexible Übergangsphase zwischen Berufsleben und Ruhestand ermöglichen. **
-
Für wen lohnt sich die Flexirente?
Die Flexirente lohnt sich vor allem für Arbeitnehmer, die bereits das Rentenalter erreicht haben, aber weiterhin in Teilzeit arbeiten möchten. Durch die Flexirente können sie ihre Rente aufstocken und gleichzeitig weiterhin einer Beschäftigung nachgehen. Auch für Arbeitnehmer, die bereits vor dem regulären Rentenalter in Rente gehen möchten, kann die Flexirente attraktiv sein, da sie flexiblere Ausstiegsmöglichkeiten bietet. Zudem profitieren auch Arbeitgeber von der Flexirente, da sie erfahrenen Mitarbeitern die Möglichkeit bieten können, länger im Betrieb zu bleiben und ihr Know-how weiterzugeben. Insgesamt richtet sich die Flexirente an Arbeitnehmer, die flexiblere Übergänge in den Ruhestand wünschen und weiterhin aktiv im Berufsleben stehen möchten. **
Was sind die wichtigsten Bildungsindikatoren, um die Bildungsqualität in einem Land zu messen?
Die wichtigsten Bildungsindikatoren sind die Einschulungsrate, die Schulabbrecherquote und die durchschnittliche Schulbildungsdauer. Diese Faktoren geben Aufschluss über den Zugang zur Bildung, den Bildungserfolg und die Qualität des Bildungssystems in einem Land. Sie ermöglichen es, die Wirksamkeit von Bildungsmaßnahmen zu bewerten und Verbesserungen vorzunehmen. **
Wie viel investieren Länder im Durchschnitt jährlich in ihre Bildungsausgaben? Welche Auswirkungen haben unterschiedliche Bildungsausgaben auf die Bildungsqualität in verschiedenen Ländern?
Länder investieren im Durchschnitt etwa 4-6% ihres Bruttoinlandsprodukts in Bildungsausgaben. Länder mit höheren Bildungsausgaben haben tendenziell eine höhere Bildungsqualität und bessere Bildungsergebnisse. Jedoch sind auch andere Faktoren wie Lehrerqualität, Bildungsinfrastruktur und Bildungspolitik entscheidend für die Bildungsqualität in verschiedenen Ländern. **
Top-Angebote
Produkte zum Begriff Flexirente:
-
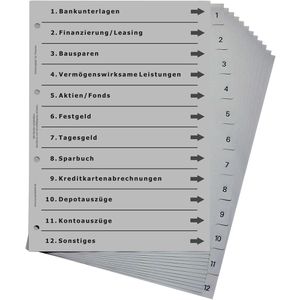
europrotokoll Versicherungsregister A4, 1-12, Finanzen, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Finanzen (Bank, Finanzierung, Sparen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krempel, Annika: Finanzen verstehenFinanzen verstehen , Finanzthemen leicht und verständlich Geldanlage, Steuern oder Versicherungen - alles Themen, mit denen die meisten sich nur recht ungern befassen. Ein gewisses Grundverständnis dieser Finanzthemen zu haben, ist jedoch nicht verkehrt. Infografiken helfen dabei schwieriges Wissen leichter zu verstehen. In sechs Kapiteln führt Sie der Ratgeber der Stiftung Warentest mithilfe von anschaulichem Material durch die Grundlagen der Geldanlage, Altersvorsorge, Versicherungen, Immobilien, Steuern, Einkaufen und Reisen. Finden Sie hier Antworten auf jede Menge Finanzfragen, die Ihnen im Alltag begegnen. Die 100 besten Abbildungen visualisieren komplexe Inhalte, damit auch Finanzanfänger diese verstehen. Soll ich mein Geld an der Börse anlegen? Wie kann ich Steuern sparen? Welche Versicherungen benötige ich wirklich, welche kann ich mir sparen? Unter welchen Voraussetzungen kann ich früher in Rente gehen? Das Thema Nachhaltigkeit ist auch in diesem Leitfaden präsent. Von grünen Fonds über nachhaltige Versicherungen bis hin zu CO2-sparenden Elektroautos. Geld anlegen und sparen: Aktien, Tagesgeld oder Gold? Wie Geldanlage einfach funktioniert und was Sie dafür wissen müssen Entspannt vorsorgen: Gegen Geldsorgen im Ruhestand. Wie viel es an Rente gibt und wie Sie zusätzlich dafür sparen können Stets passend versichert: In jeder Lebenslage sind andere Verträge wichtig Immobilien mieten und kaufen: Wie Sie sich den Traum von den eigenen vier Wänden verwirklichen können Einfach Steuern sparen: Viele tägliche Ausgaben reduzieren die Steuerschuld , Innenausstattung > Auto-Tuning & -Styling , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230623, Produktform: Kartoniert, Autoren: Krempel, Annika, Illustrator: Reichelt, René, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: mit Infografiken, Keyword: aktien für einsteiger; allgemeinwissen; etf; fachbuch,sachbuch; finanzbuch; finanzen buch; finanzen für anfänger; finanzen im griff; finanzen organisieren; finanzielle freiheit; geld anlegen; immobilienbuch; inflation; investieren; investment; wirtschaft, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Rentenversicherung~Sozialversicherung / Rentenversicherung~Steuergesetz~Steuerrecht - Steuergesetz~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Versicherungsrecht~Rentenrecht und Betriebliche Altersvorsorge~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Persönliche Finanzen~Verbraucherberatung, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 213, Höhe: 15, Gewicht: 788, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Abzüge bei Flexirente?
Welche Abzüge bei Flexirente? Die Flexirente bietet die Möglichkeit, vorzeitig in den Ruhestand zu gehen und gleichzeitig weiterhin zu arbeiten. Dabei werden jedoch bestimmte Abzüge vorgenommen, je nachdem, wie viel man neben der Rente dazuverdient. Diese Abzüge können je nach individueller Situation variieren und sollten daher im Voraus gut durchdacht werden. Es ist wichtig, sich über die genauen Regelungen und Abzüge bei der Flexirente zu informieren, um keine unangenehmen Überraschungen zu erleben. Letztendlich hängen die Abzüge bei der Flexirente von verschiedenen Faktoren wie dem Rentenbeginn, dem Zuverdienst und der Rentenhöhe ab. **
-
Was ist die Flexirente?
Was ist die Flexirente? Die Flexirente ist eine Rentenreform in Deutschland, die es Arbeitnehmern ermöglicht, flexibler in den Ruhestand zu gehen. Sie erlaubt es, neben der Rente weiterhin zu arbeiten und dabei auch weiterhin Rentenansprüche aufzubauen. Dadurch soll ein schrittweiser Übergang in den Ruhestand erleichtert werden. Die Flexirente soll vor allem älteren Arbeitnehmern die Möglichkeit geben, länger im Berufsleben zu bleiben und so ihre Rente aufzustocken. Durch die Flexirente sollen auch Anreize geschaffen werden, länger im Erwerbsleben zu bleiben und so dem drohenden Fachkräftemangel entgegenzuwirken. **
-
Kann Arbeitgeber Flexirente ablehnen?
Kann Arbeitgeber Flexirente ablehnen? Die Flexirente ist ein freiwilliges Modell, bei dem Arbeitnehmer bereits vor Erreichen der Regelaltersgrenze in Rente gehen können. Arbeitgeber können die Flexirente grundsätzlich nicht ablehnen, da es sich um ein gesetzlich verankertes Modell handelt. Allerdings müssen Arbeitnehmer ihren Arbeitgeber rechtzeitig über ihren Wunsch nach Flexirente informieren und gemeinsam eine Lösung für den Übergang in den Ruhestand finden. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer offen miteinander kommunizieren und gemeinsam die bestmögliche Lösung für beide Seiten finden. Letztendlich liegt es im Interesse beider Parteien, eine einvernehmliche Regelung zu treffen, um einen reibungslosen Übergang in den Ruhestand zu gewährleisten. **
-
Wie hoch ist die Flexirente?
Die Flexirente ist eine Form der Altersrente, die es ermöglicht, flexibel zwischen Arbeit und Rente zu wechseln. Sie ermöglicht es Rentnern, weiterhin zu arbeiten und gleichzeitig ihre Rente zu beziehen. Die Höhe der Flexirente hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rentenformel, den individuellen Rentenansprüchen und den geleisteten Beiträgen. Um die genaue Höhe der Flexirente zu berechnen, ist es ratsam, sich an die Deutsche Rentenversicherung zu wenden oder einen Rentenberater zu konsultieren. **
Ähnliche Suchbegriffe für Flexirente
-
Was versteht man unter Flexirente?
Was versteht man unter Flexirente? Die Flexirente ist ein Rentenmodell, das es ermöglicht, flexibler in den Ruhestand zu treten. Dabei können Rentnerinnen und Rentner weiterhin arbeiten und gleichzeitig eine Teilrente beziehen. Die Flexirente soll Anreize schaffen, länger im Berufsleben zu bleiben und die Rentenlücke zu verringern. Zudem können Rentenbezieherinnen und -bezieher ihre Rente durch Hinzuverdienst aufstocken. Die Flexirente soll somit eine flexible Übergangsphase zwischen Berufsleben und Ruhestand ermöglichen. **
-
Für wen lohnt sich die Flexirente?
Die Flexirente lohnt sich vor allem für Arbeitnehmer, die bereits das Rentenalter erreicht haben, aber weiterhin in Teilzeit arbeiten möchten. Durch die Flexirente können sie ihre Rente aufstocken und gleichzeitig weiterhin einer Beschäftigung nachgehen. Auch für Arbeitnehmer, die bereits vor dem regulären Rentenalter in Rente gehen möchten, kann die Flexirente attraktiv sein, da sie flexiblere Ausstiegsmöglichkeiten bietet. Zudem profitieren auch Arbeitgeber von der Flexirente, da sie erfahrenen Mitarbeitern die Möglichkeit bieten können, länger im Betrieb zu bleiben und ihr Know-how weiterzugeben. Insgesamt richtet sich die Flexirente an Arbeitnehmer, die flexiblere Übergänge in den Ruhestand wünschen und weiterhin aktiv im Berufsleben stehen möchten. **
-
Was sind die wichtigsten Bildungsindikatoren, um die Bildungsqualität in einem Land zu messen?
Die wichtigsten Bildungsindikatoren sind die Einschulungsrate, die Schulabbrecherquote und die durchschnittliche Schulbildungsdauer. Diese Faktoren geben Aufschluss über den Zugang zur Bildung, den Bildungserfolg und die Qualität des Bildungssystems in einem Land. Sie ermöglichen es, die Wirksamkeit von Bildungsmaßnahmen zu bewerten und Verbesserungen vorzunehmen. **
-
Wie viel investieren Länder im Durchschnitt jährlich in ihre Bildungsausgaben? Welche Auswirkungen haben unterschiedliche Bildungsausgaben auf die Bildungsqualität in verschiedenen Ländern?
Länder investieren im Durchschnitt etwa 4-6% ihres Bruttoinlandsprodukts in Bildungsausgaben. Länder mit höheren Bildungsausgaben haben tendenziell eine höhere Bildungsqualität und bessere Bildungsergebnisse. Jedoch sind auch andere Faktoren wie Lehrerqualität, Bildungsinfrastruktur und Bildungspolitik entscheidend für die Bildungsqualität in verschiedenen Ländern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.